經濟物理

投資學、核物理與隨機矩陣(二)

投資學、核物理與隨機矩陣(二)
蕭維翰
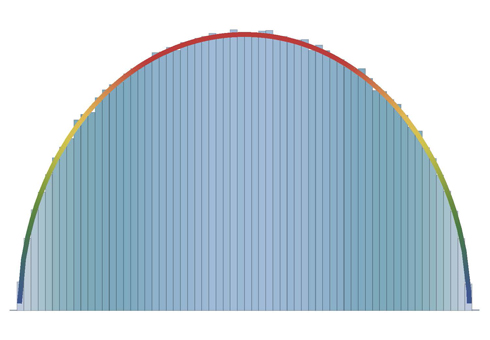
Figure0. 我們對角化了 100 個 500 * 500 的對稱矩陣,矩陣元素都是常態分佈 N(0,1)隨機產生的,我們將光譜的分佈畫成直方圖,發現這個分佈形成了半圓。

在前文中筆者嘗試說服讀者,投資的策略是可以利用數學去優化的。但即便只針對隨機過程,依舊有太多工具可以選擇。本系列文將側重於隨機矩陣這個例子,日後有機會再聊聊其他的工具。而選擇隨機矩陣的原因乃在於這個數學分支一部分的重要貢獻來自於核物理的研究。

在本文中,我們將回顧隨機矩陣在核物理發展中產生的助力,並在下篇拉回近代,說明這些想法怎麼被使用到財務問題中。

時間拉回到 1950 年代,物理學家們在核物理的實驗中觀察到許多光譜線。這裡的光譜線的概念和高中化學的氫原子光譜是一樣的。簡而言之,薛丁格方程式會決定一個系統(比如說氫原子)允許具備的穩定狀態與這個狀態具備的能量有哪些,當系統從一個狀態跳到另一個狀態,兩狀態之間的能量差以電磁波的方式釋放並被實驗觀察到,便是光譜。
投資學、核物理與隨機矩陣(一)

投資學、核物理與隨機矩陣(一)
蕭維翰

物理學中的這些「奇技淫巧」真的只能拿來研究大自然嗎?事實上它們可能比我們想像的有用。

Figure1. 位於紐約曼哈頓的文藝復興避險基金總部。這個金融機構在業界便以物理學家和數學家的班底著名。(其創辦人也為知名數學家 J. Simons )(photo credit: 作者自攝)

近二三十年來有一個新起的學門叫做經濟物理(Econophysics)十之八九的人一聽到這個名字,大概會皺起眉頭詢問這兩個學科有什麼關係。從日常柴米油鹽的角度,這兩個社群固然是風馬牛不相及,但從定量科學的角度—

都是算數學,沒有什麼太大的差別。

當然不同社群的研究者切入問題的角度跟直覺都相去甚遠,但也部份地基於這個原因,經濟物理便著力於使用物理學中攻擊複雜系統的技巧來處理財金問題,近年來也有越來越多的財務著作發表在物理學評論 E (physical review E)或物理學評論通訊(physical review letter)。

經濟物理簡介(下)

經濟物理簡介(下)(Introduction to Econophysics (II))
國立中央大學物理所 余韋德

承上篇,文末已告知巴楔利耶的模型有瑕疵,因為按照巴楔利耶的觀點來看,當經過的時間越久,股價就有可能成為負值,但真實情況顯然不是這樣,因為不論股票怎麼跌,股價頂多只會越來越接近0而已,絕對不可能變成負的,所以美國科學家奧斯本 (Matthew Maury Osborne, 1916-2003) 修正了巴楔利耶的模型,他提出投資報酬率 (rate of return) 才會呈現常態分佈 (normal distribution)(圖一)。

經濟物理簡介(上)

經濟物理簡介(上)(Introduction to Econophysics (I))
國立中央大學物理所 余韋德

在這個跨領域研究盛行的時代,你可能聽過物理與生物結合的生物物理學 (biophysics),但物理與金融結合的經濟物理學 (econophysics) 可能就讓多數人感到陌生,且陌生之外通常還會伴隨著新鮮感。經濟物理學研究是在1990年代由物理學家史丹利 (H. Eugene Stanley, 1941- ) 和幾位於統計物理領域研究的物理學家所開始的。1973年外匯市場開始24小時不間斷地在全球各地交易,一直到1995年,外匯的交易量已經是1973年的80倍,在快速蓬勃成長的海量金融數據下,物理學家們已經不滿足於傳統的經濟學分析方法,便開始利用由物理而來的工具與方法切入金融數據的分析,並試圖解釋經濟現象背後的成因。因此物理和金融這兩個從表面上看起來天差地遠的領域正式的結合在一起,但其實遠從十九世紀初這兩個領域就開始發生關係了。